
Découvert de plus de 30 jours à la Banque Postale
 Isaac
•
19 octobre 2026
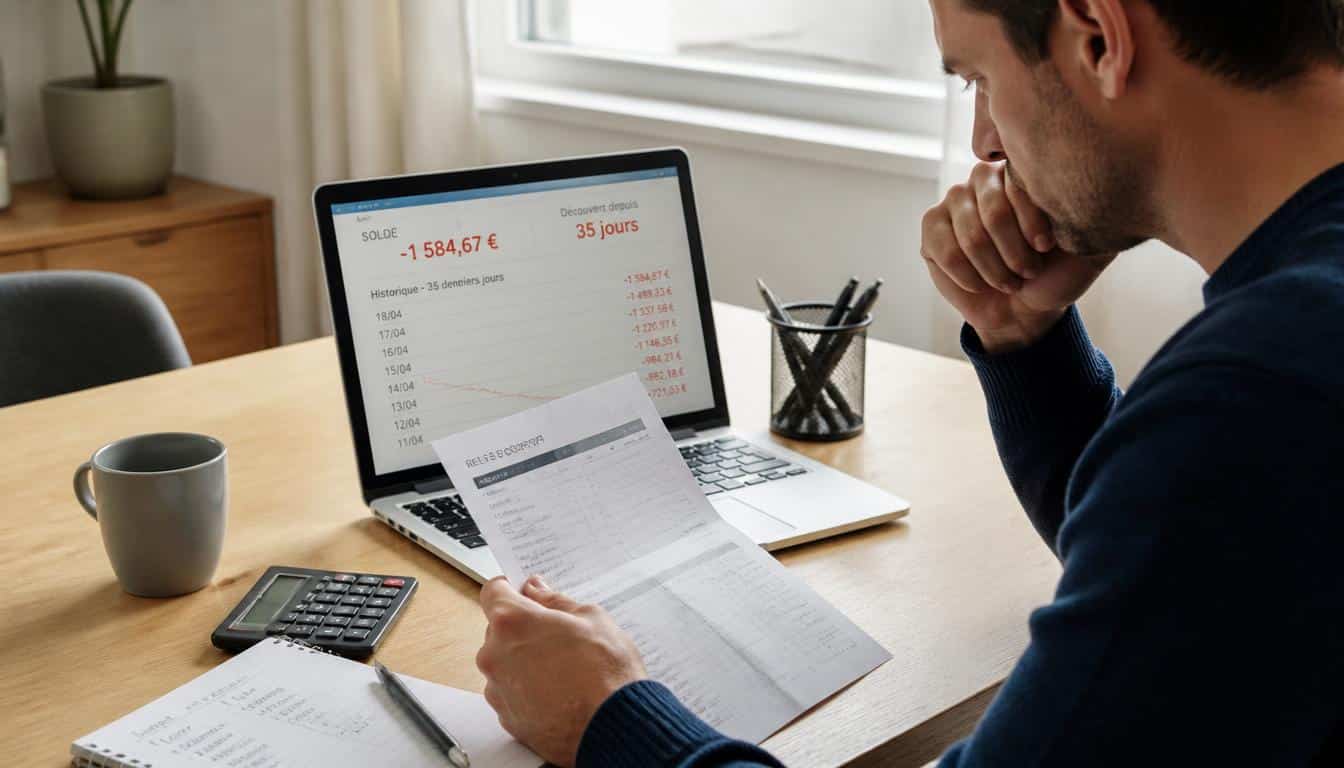
Quand votre budget vacille, chaque prélèvement compte et chaque jour pèse davantage. Le découvert banque postale plus de 30 jours représente une situation où le compte reste durablement dans le rouge, avec des frais qui peuvent s’accumuler et des paiements qui deviennent plus difficiles à suivre. Comprendre ce mécanisme permet de mieux lire son relevé, d’anticiper les incidents et de reprendre la main avant que la tension financière ne s’installe. Cela facilite aussi les échanges avec votre banque et aide à éviter des erreurs coûteuses.
Découvert durable à la Banque Postale
- Le découvert bancaire est une avance temporaire accordée dans une limite prévue par contrat. Lorsqu’il dépasse 30 jours, il n’est plus vu comme un simple décalage de trésorerie et le risque augmente.
- Le découvert autorisé fonctionne avec un plafond et parfois une durée limitée. Si le compte sort du cadre prévu, la banque peut refuser l’autorisation et considérer que le risque devient plus élevé.
- Un découvert prolongé entraîne des agios, des commissions d’intervention et des frais de rejet selon les opérations. Le coût dépend du taux appliqué, du montant débiteur et de la durée réelle du solde négatif.
- La Banque Postale encadre le compte à découvert par le contrat, les revenus et les opérations du client. Avant toute demande d’augmentation, il faut relire les clauses, la durée d’autorisation et les règles de gestion du compte.
- En cas d’incident, plusieurs recours existent, dont le service client, l’aménagement du découvert, la réclamation écrite et le médiateur. Pour sortir d’un découvert durable, il faut prioriser les dépenses, suivre le solde chaque jour et éviter les achats par carte quand le compte reste fragile.
Comprendre le découvert bancaire avant de parler d’un retard qui dure
Le découvert bancaire est une avance temporaire que la banque accepte sur votre compte, dans une limite prévue par contrat. Dans le cas d’un découvert banque postale plus de 30 jours, il faut d’abord distinguer le découvert toléré du découvert qui s’installe. Cette différence change la lecture du compte, le niveau de risque et la façon dont la banque réagit. Pour un client, bien comprendre ce cadre évite de confondre souplesse de gestion et vrai crédit bancaire.
Voici les points essentiels à retenir :
• le découvert correspond à un solde négatif supporté par la banque ;
• l’autorisation fixe une limite précise et une durée encadrée ;
• le découvert fonctionne comme un crédit de trésorerie ;
• le contrat de compte précise le service, les conditions et les coûts.
Le découvert autorisé et ses limites
Le découvert autorisé est une autorisation donnée à l’avance, avec un plafond et parfois une durée limitée. La banque peut autoriser un découvert ponctuel, mais elle peut aussi le refuser si la situation devient trop fragile. Dans une relation bancaire classique, cette autorisation protège le client contre un rejet immédiat tout en fixant un cadre clair. Si le découvert dépasse ce cadre, la banque considère que le compte sort de la zone prévue et que le risque augmente.
Pourquoi la banque encadre ce service comme un crédit
Le découvert est encadré comme un crédit parce que la banque avance une somme avant d’être remboursée. Cette logique bancaire explique les intérêts débiteurs, les contrôles et les limites de gestion. Pour le client, cela signifie qu’un découvert n’est pas une simple souplesse technique : c’est une avance financière qui doit rester exceptionnelle. Quand la banque observe un découvert prolongé, elle analyse la capacité de remboursement, la régularité des revenus et la stabilité du compte.
Ce qui change quand le découvert dépasse 30 jours
Quand le découvert dépasse 30 jours, la durée devient un signal important pour la banque et pour le suivi du compte. Un découvert banque postale plus de 30 jours n’est plus perçu comme un simple accident de trésorerie, mais comme une situation qui peut s’installer. Le moment où le solde reste négatif compte autant que le montant lui-même. Plus le découvert dure, plus le risque financier augmente et plus les frais peuvent s’ajouter.
Pour savoir si la situation se dégrade, surveillez ces repères :
• la durée du découvert sur plusieurs semaines ;
• la répétition des dépassements sur le mois ;
• les incidents de paiement qui reviennent ;
• le plafonnement de l’autorisation initiale ;
• les alertes envoyées par la banque sur le compte.
Les signaux qui montrent qu’un découvert s’installe
Un découvert qui s’installe se repère souvent par des petits signes avant-coureurs. Les prélèvements passent de plus en plus difficilement, les opérations carte deviennent tendues et le solde ne revient jamais franchement positif. Une situation de découvert qui dure plus d’un mois montre souvent une tension budgétaire réelle. À ce stade, il devient utile de savoir si le plafond reste adapté, si le revenu arrive trop tard dans le mois et si certains paiements peuvent être repoussés.
Les conséquences d’un dépassement qui devient durable
Un dépassement durable peut entraîner des rejets, une réduction de marge de manœuvre et une surveillance plus stricte du compte. La banque peut aussi limiter certaines opérations si le découvert dépasse l’autorisation prévue. Dans une telle situation, le découvert n’est plus un simple incident isolé : il devient un indicateur financier à traiter rapidement. Le client doit alors agir avant que plusieurs frais et incidents ne se cumulent sur le même mois.
Frais, agios et commissions qui s’accumulent
Le coût d’un découvert augmente vite lorsque le compte reste négatif, car les frais se superposent au fil des opérations. Dans un découvert banque postale plus de 30 jours, les agios, les commissions et les rejets peuvent peser lourd sur le budget. Le calcul dépend du taux appliqué, du montant débiteur et de la durée exacte du découvert. Plus le solde reste bas, plus l’intérêt débiteur travaille contre vous, et plus chaque prélèvement ou rejet peut ajouter une charge supplémentaire.
Voici un tableau simple pour comprendre la logique des frais possibles :
| Frais | Logique de calcul |
|---|---|
| Agios | Intérêt appliqué sur le montant débiteur selon un taux annuel |
| Commission d’intervention | Montant facturé lors d’une opération qui passe malgré un solde insuffisant |
| Frais de rejet | Somme due quand un prélèvement ou un paiement est refusé |
| Intérêt débiteur | Coût annuel calculé sur la durée réelle du découvert |
Un découvert prolongé peut aussi déclencher un prélèvement de frais à répétition. Si un rejet survient, la commission peut s’ajouter au montant déjà débiteur. Le client paie alors non seulement le manque de trésorerie, mais aussi le coût de gestion du dossier par la banque.
Comment la Banque Postale encadre un compte à découvert
La Banque Postale encadre un compte à découvert par des règles contractuelles, des vérifications de gestion et des limites de consommation bancaire. Pour un découvert banque postale plus de 30 jours, le cadre précis dépend du contrat, de l’autorisation accordée et des conditions de service. La banque peut autoriser un solde négatif, mais elle vérifie aussi la cohérence entre les revenus, les opérations et la somme utilisée. Cette gestion vise à éviter qu’un découvert ne devienne une habitude.
Avant toute demande d’augmentation, il faut relire les éléments suivants :
• les clauses du contrat liées au découvert ;
• la durée d’autorisation prévue ;
• les règles de gestion appliquées aux opérations ;
• les conditions de consommation du plafond accordé.
Relire son contrat avant de demander une augmentation
Relire son contrat permet de vérifier ce qui est réellement autorisé sur le compte. Le client doit regarder le plafond, la durée, les frais et les cas où la banque peut refuser une opération. Cette lecture évite de demander une augmentation sans savoir si le dossier est compatible avec la gestion prévue. Le code de la relation bancaire et les conditions particulières du contrat donnent souvent les repères utiles pour comprendre ce qui est possible.
Vérifier les règles de gestion appliquées au compte
Vérifier les règles de gestion du compte aide à anticiper les effets d’un découvert prolongé. Certaines opérations peuvent être acceptées, d’autres rejetées selon la somme disponible et le fonctionnement de la carte. Le client gagne à contrôler les dates de prélèvement, les mouvements récurrents et la logique de traitement appliquée par la banque. Cette pratique limite les mauvaises surprises et permet d’agir avant qu’un découvert ne se transforme en série d’incidents.
Quels recours utiliser en cas d’incident bancaire ?
En cas d’incident bancaire, il existe plusieurs recours pour éviter que le découvert ne s’aggrave. Si un découvert banque postale plus de 30 jours provoque des frais ou des rejets, le client peut demander un aménagement amiable, contester certains montants et solliciter un délai. La banque doit pouvoir expliquer la gestion du dossier et justifier les frais appliqués. Le but n’est pas d’attendre que la situation se dégrade, mais de faire une démarche rapide et claire.
Les recours utiles sont les suivants :
• contacter le service client pour obtenir une solution ;
• demander un aménagement du découvert avant l’incident ;
• envoyer une réclamation écrite si les frais semblent discutables ;
• demander des explications sur la gestion du dossier ;
• saisir le médiateur si le désaccord persiste.
Demander un aménagement avant que la situation se dégrade
Demander un aménagement tôt peut éviter un enchaînement négatif. La banque peut parfois accepter un délai, un réajustement du plafond ou une solution temporaire si le client explique clairement sa situation. Cette démarche est plus efficace quand le découvert n’a pas encore provoqué plusieurs incidents. Un échange simple, argumenté et rapide aide souvent à trouver une réponse plus souple.
Contester des frais lorsque le dossier semble discutable
Contester des frais est possible quand la facturation paraît mal expliquée ou incohérente avec le dossier. Le client doit demander le détail des montants, vérifier les dates et comparer les opérations avec le relevé. Si la commission semble injustifiée, une réclamation écrite permet de formaliser la demande. Cette étape ne garantit pas l’annulation, mais elle ouvre un examen plus précis du dossier par la banque.
Sortir d’un découvert durable sans aggraver la situation
Sortir d’un découvert durable demande une gestion très concrète du budget et des opérations. Quand un découvert banque postale plus de 30 jours s’installe, il faut prioriser les dépenses, suivre le solde chaque jour et éviter les mouvements inutiles. La bonne pratique consiste à retrouver un rythme de revenu et de paiement plus stable, sans multiplier les prélèvements qui feraient plonger le compte à nouveau. Une solution simple vaut souvent mieux qu’une réaction précipitée.
Pour revenir à l’équilibre, concentrez-vous sur ces réflexes :
• prioriser les dépenses indispensables ;
• surveiller le solde avant chaque opération ;
• bâtir un plan de retour à l’équilibre sur le mois ;
• éviter les achats par carte quand le compte reste fragile.
Les bons réflexes pour retrouver un solde positif
Les bons réflexes commencent par une vision claire du revenu disponible et des dépenses fixes. Il faut payer d’abord ce qui évite un incident, puis réduire les opérations non urgentes. Un suivi quotidien du compte permet de savoir à quel moment une somme entre et à quel moment elle sort. Cette gestion pratique aide à retrouver un solde positif sans découvrir trop tard qu’un nouveau prélèvement a tout déséquilibré.
Les erreurs qui entretiennent le découvert
Les erreurs les plus fréquentes sont de laisser passer des paiements non essentiels, de compter sur un revenu incertain et de ne pas vérifier les dates de prélèvement. Utiliser la carte sans contrôler le solde peut aussi aggraver le découvert. Un seul oubli suffit parfois à relancer les frais et à créer un nouvel incident. Pour éviter ce cercle, mieux vaut simplifier les dépenses et garder une marge de sécurité, même faible.
FAQ – Questions fréquentes sur un découvert prolongé à la Banque Postale
Que se passe-t-il après 30 jours de découvert ?
Après 30 jours, le découvert est souvent regardé comme une situation durable et non comme un simple décalage de trésorerie. La banque peut renforcer le suivi, ajouter des frais et demander une régularisation plus rapide.
La Banque Postale peut-elle refuser un découvert autorisé ?
Oui, une banque peut refuser d’autoriser un découvert si le dossier ne correspond plus à ses critères de gestion. L’autorisation n’est pas automatique et peut évoluer selon la situation du client.
Quels frais peuvent s’ajouter si le découvert dure ?
Des frais de découvert, des agios, une commission et des frais de rejet peuvent s’ajouter selon les opérations passées. Le montant dépend du solde, du taux et du nombre d’incidents.
Peut-on contester une commission d’intervention ?
Oui, il est possible de demander une vérification si la commission semble mal appliquée. Le client doit faire une réclamation claire et demander le détail des opérations concernées.
Comment éviter qu’un découvert devienne un incident bancaire ?
La meilleure solution consiste à surveiller le compte, limiter les paiements non urgents et prévenir la banque dès les premiers signes de tension. Réagir tôt évite souvent un incident plus lourd.
Que faire si le plafond autorisé est dépassé ?
Il faut contacter rapidement la banque, vérifier les opérations en attente et demander une solution temporaire. Dépasser le plafond sans agir peut entraîner un rejet ou des frais supplémentaires.
Combien de temps faut-il pour revenir à une situation normale ?
Le délai dépend du revenu, du montant du découvert et des dépenses à venir. Pour certains clients, quelques jours suffisent ; pour d’autres, plusieurs semaines sont nécessaires pour retrouver un compte stable.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque