Code BIC : définition, rôle et où le trouver
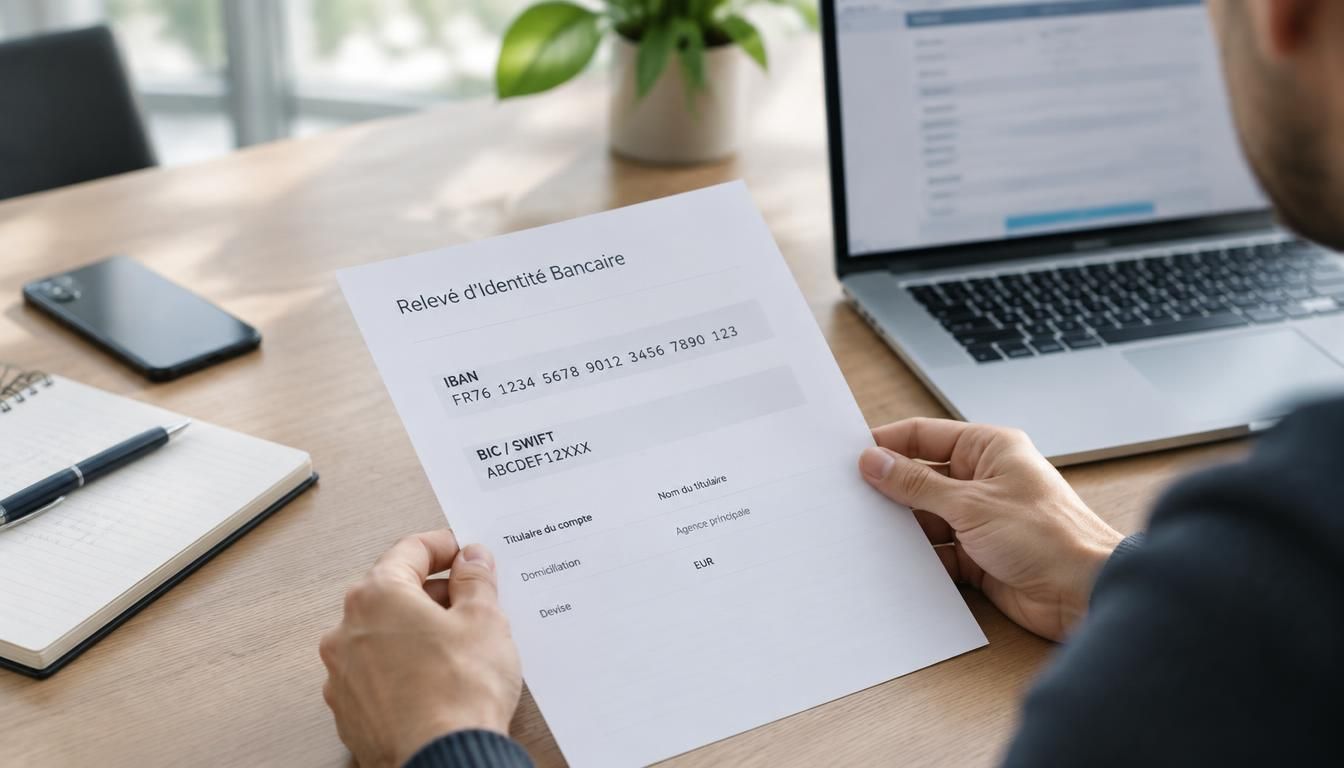
Le code BIC est un identifiant bancaire qui sert à reconnaître une banque lors d’un paiement ou d’un virement international. Si vous envoyez, par exemple, 250 € depuis Lyon vers une banque à Madrid, ce code aide à diriger l’argent vers le bon établissement. Il facilite le traitement, garantit une meilleure précision et évite bien des erreurs de routage. En quelques mots, il est essentiel pour comprendre comment un transfert traverse les réseaux bancaires. Voyons maintenant, simplement, c’est quoi le code bic et pourquoi il compte autant.
c’est quoi le code bic ? C’est la question que se posent beaucoup de personnes au moment de remplir un formulaire bancaire. Ce code, parfois appelé SWIFT, permet d’identifier une banque de façon unique dans un contexte de paiement. Vous allez voir qu’il n’y a rien de compliqué : quelques caractères, une logique claire, et un rôle très concret dans vos opérations.
Comprendre le BIC sans jargon : à quoi sert ce code bancaire ?
Le code bancaire BIC est une sorte de carte d’identité pour une banque. Il aide à identifier le bon établissement lors d’une transaction, surtout quand l’opération part à l’étranger. Dans un virement international, ce code évite que les fonds se perdent entre plusieurs banques. On parle souvent du bic comme d’un repère simple, alors qu’il remplit un rôle très précis dans le réseau bancaire. Pour vous, l’information utile est surtout celle-ci : sans ce code, la transaction peut être ralentie ou mal orientée. Pour approfondir ce sujet, consultez notre guide sur bank bic code.
Imaginez Léa, qui doit payer un prestataire en Belgique depuis son compte français. Elle entre les coordonnées de la banque, puis le code, et le transfert suit la bonne route. C’est un peu comme l’adresse sur une enveloppe : sans elle, le courrier hésite. Ici, le code sert à identifier, à sécuriser et à rendre l’utilisation des virements plus fiable.
Pourquoi ce code est indispensable dans un virement international ?
Dans un virement international, le code permet à la banque d’identifier le bon destinataire bancaire. Sans ce repère, le traitement peut être plus lent, voire bloqué. Le code agit comme un filtre : il oriente la transaction vers la bonne structure, au bon moment, avec la bonne information. C’est pour cela que les établissements le demandent souvent avec l’IBAN. Si vous envoyez de l’argent vers l’étranger, ce petit détail change tout. En complément, découvrez banque fr76.
Comment une banque l’utilise pour identifier le bon établissement ?
Chaque banque lit ce code pour reconnaître le réseau, le pays et parfois l’agence. Cette lecture permet de faire correspondre la transaction au bon établissement bancaire. En pratique, le système compare le code saisi avec ses données internes, puis envoie l’ordre de paiement. Ce mécanisme réduit les erreurs et améliore la circulation des fonds. Vous n’avez pas besoin de le décoder vous-même pour l’utiliser, mais comprendre son rôle vous évite bien des hésitations. Pour aller plus loin, lisez code bic banque postale.
Le format du code BIC expliqué pas à pas
Le format du code suit une logique simple : il combine plusieurs blocs d’information. On y trouve d’abord la banque, puis le pays, ensuite la localisation, et parfois l’agence. C’est ce qui rend le code utile dans un cadre international. Le bic est donc plus qu’une suite de lettres : c’est une structure pensée pour être lue par les systèmes bancaires. Pour bien le reconnaître, retenez qu’il comporte 8 ou 11 caractères selon le besoin.
Le premier bloc contient 4 lettres pour la banque, puis 2 lettres pour le pays, puis 2 caractères pour la ville ou la localisation. Si un code comporte 11 caractères, les 3 derniers désignent l’agence. Les lettres et les chiffres ne sont pas là au hasard : chaque caractère a sa place. Cette organisation permet à Swift de standardiser les échanges entre établissements du monde entier.
| Partie du code | Signification |
|---|---|
| 4 premiers caractères | Banque |
| 2 suivants | Pays |
| 2 suivants | Localisation |
| 3 derniers | Agence éventuelle |
Par exemple, un code à 8 caractères peut ressembler à ABCDFRPP, tandis qu’un code à 11 caractères peut prendre la forme ABCDFRPPXXX. Dans les deux cas, la logique reste la même : le bon code donne le bon chemin au transfert. Si vous voyez une suite plus courte ou plus longue, vérifiez toujours sa structure avant de valider.
Que signifient les 8 caractères de base ?
Les 8 caractères de base suffisent à identifier la banque, le pays et la localisation. Ils sont souvent utilisés quand l’agence n’a pas besoin d’être distinguée. Cette version du code reste parfaitement valable pour de nombreuses opérations. L’important, c’est de lire chaque bloc dans le bon ordre, sans inverser les lettres ou les chiffres. Ainsi, la saisie reste claire et le traitement bancaire plus sûr.
Quand faut-il un code à 11 caractères ?
Un code à 11 caractères est utile quand l’agence doit être précisée avec plus de finesse. C’est fréquent si une banque possède plusieurs succursales ou plusieurs centres de traitement. Dans ce cas, les 3 derniers caractères complètent l’identification. Si vous avez un doute, mieux vaut vérifier la version attendue avant d’envoyer le virement. Ce simple réflexe évite des retards inutiles.
Différences entre BIC, IBAN et RIB pour éviter la confusion
Le BIC, l’IBAN et le RIB ne servent pas exactement au même usage. Le code BIC identifie la banque, l’IBAN identifie le compte, et le RIB rassemble les informations bancaires utiles en France. Pour un virement, on vous demande souvent l’IBAN avec le BIC, car les deux codes se complètent. Si vous devez faire une transaction bancaire, il vaut mieux savoir lequel utiliser selon le destinataire et le type d’opération. Vous pourriez également être intéressé par c est quoi le numero de compte bancaire.
Le bon réflexe consiste à vérifier quel code est demandé avant de faire le transfert. Pour éviter les erreurs, pensez à distinguer le compte du destinataire et la banque du destinataire. Un formulaire mal rempli peut retarder les fonds, surtout en contexte international. En français bancaire, ce trio revient souvent, mais il n’a pas la même fonction.
| Code | Rôle principal |
|---|---|
| BIC | Identifier la banque |
| IBAN | Identifier le compte |
| RIB | Regrouper les données bancaires françaises |
Par exemple, dans un formulaire, vous pouvez inscrire l’IBAN du bénéficiaire dans la case prévue, puis ajouter le BIC de sa banque juste à côté. C’est souvent ce duo qui permet au virement de partir correctement. Si vous ne retenez qu’une chose, gardez en tête que l’IBAN vise le compte, alors que le BIC vise la banque.
Le BIC suffit-il pour envoyer de l’argent ?
En général, non : le BIC seul ne suffit pas pour faire un virement complet. Il faut souvent l’IBAN pour identifier précisément le compte du destinataire. Le code bancaire sert à orienter la transaction, mais pas à lui donner l’adresse exacte du compte. Si vous voulez éviter un rejet, préparez les deux informations avant de valider l’envoi.
Pourquoi l’IBAN est souvent demandé avec le BIC ?
L’IBAN et le BIC travaillent ensemble. L’un désigne le compte, l’autre la banque, ce qui rend la transaction plus précise. Cette combinaison permet d’utiliser les bons fonds au bon endroit, sans ambiguïté. Dans la pratique, les banques demandent souvent les deux pour sécuriser le virement et réduire les erreurs de saisie. C’est simple, mais très efficace.
Où trouver le bon code BIC et comment le vérifier
Vous pouvez trouver le code de votre banque à plusieurs endroits très simples. Le plus courant reste le RIB, mais il apparaît aussi dans l’espace client, sur un relevé ou dans les documents fournis par l’agence. Si vous ne le voyez pas tout de suite, la banque peut vous aider à le trouver. Dans tous les cas, une vérification rapide avant l’envoi reste une bonne habitude.
Pour trouver le bon code, commencez par le document bancaire le plus récent. Ensuite, comparez-le avec l’information donnée par le destinataire, surtout si le virement est international. Une petite vérification évite un gros souci : un caractère mal saisi peut envoyer le paiement au mauvais endroit. C’est pourquoi il est utile de contacter la banque si quelque chose semble flou.
- Regardez le RIB ou le relevé de compte.
- Connectez-vous à l’espace client bancaire.
- Consultez les documents reçus de l’agence.
- Contactez le service bancaire si besoin.
Mini-checklist avant transfert : relire le code, comparer le nom de la banque, confirmer l’IBAN, puis vérifier l’agence si elle est indiquée. Une erreur fréquente consiste à confondre un code proche avec celui d’une autre succursale. Mieux vaut perdre une minute que de devoir corriger un virement bloqué.
Où le repérer sur un document bancaire ?
Sur un document bancaire, le code apparaît souvent près de l’IBAN ou dans la zone des coordonnées de la banque. Il peut être écrit en majuscules, parfois avec un espace de lecture. Si vous cherchez le bon code, regardez d’abord les lignes où figurent les données du compte. C’est souvent là que l’information est la plus claire.
Pourquoi confirmer le code auprès du destinataire ?
Confirmer le code auprès du destinataire permet de vérifier que vous utilisez bien la bonne information. C’est utile si plusieurs agences existent ou si la banque a changé de structure. Cette vérification simple limite les erreurs de routage et les retards. Avant de valider, prenez ce réflexe : un message ou un appel peut vous éviter un transfert mal orienté.
Utiliser le BIC dans un virement international sans erreur
Pour effectuer un virement international, commencez par saisir l’IBAN du destinataire, puis ajoutez le code demandé par la banque. Le réseau Swift utilise ce repère pour acheminer les fonds vers le bon établissement. Le rôle du BIC est donc très concret : il aide la transaction à suivre la bonne route, du départ jusqu’à l’arrivée. Si vous préparez bien vos informations, l’opération devient beaucoup plus fluide.
Le parcours utilisateur est souvent simple : vous ouvrez votre espace bancaire, vous choisissez “virement”, vous entrez le compte, puis vous renseignez le code bancaire. Ensuite, vous relisez tout avant de confirmer. Cette étape de contrôle est essentielle, car un seul caractère erroné peut compliquer le transfert. Pour limiter le risque, gardez les données du destinataire sous les yeux pendant la saisie.
- Ouvrez la rubrique virement de votre banque.
- Saisissez l’IBAN du destinataire.
- Renseignez le code BIC demandé.
- Relisez les informations puis validez.
Conseil de sécurité : ne recopiez jamais un code approximatif à partir d’un ancien message. Si le transfert concerne des fonds importants, vérifiez une seconde fois le code auprès du destinataire ou de la banque. Ce simple réflexe réduit les erreurs de transfert et renforce la fiabilité de l’opération.
Quelles étapes suivre avant de valider le transfert ?
Avant de valider, contrôlez le nom du destinataire, l’IBAN, le code bancaire et le montant. Vérifiez aussi le pays si le virement part à l’étranger. Cette routine prend peu de temps, mais elle protège votre argent. En pratique, une double lecture suffit souvent à repérer une faute de frappe ou un code incomplet.
Que faire si le code semble incorrect ?
Si le code semble incorrect, ne validez pas tout de suite. Comparez-le avec le document du bénéficiaire, puis contactez la banque ou le destinataire pour confirmation. Une vérification rapide vaut mieux qu’un transfert à corriger ensuite. En cas de doute, mieux vaut attendre une réponse claire que d’envoyer l’argent au mauvais endroit.
FAQ – Questions fréquentes sur le code bancaire international
Le code BIC est-il obligatoire pour un virement international ?
Souvent oui, surtout pour un virement international vers une banque étrangère. Le code aide à trouver le bon établissement et à orienter le paiement.
Le BIC et le SWIFT, est-ce la même chose ?
Oui, dans l’usage courant, on parle souvent du code SWIFT pour désigner le BIC. Les deux termes renvoient au même identifiant bancaire.
Combien de caractères contient un code BIC ?
Le code contient généralement 8 ou 11 caractères. Les 8 premiers identifient la banque, le pays et la localisation.
Peut-on trouver le code BIC sur un RIB ?
Oui, on peut souvent trouver le code sur un RIB, près des autres informations bancaires. Si vous ne le voyez pas, vérifiez l’espace client.
Le BIC change-t-il selon l’agence ?
Parfois oui, surtout quand une agence doit être identifiée séparément. Dans ce cas, les 3 derniers caractères du code peuvent changer.
Que faire si le code ne correspond pas à la banque du destinataire ?
Il faut vérifier avant d’envoyer le virement. Contactez le destinataire ou la banque pour obtenir le bon code et éviter une erreur de routage.